🏡 От арендного рабства к семейному гнезду
Почему платить 57 тысяч за дом в Нижнем Новгороде выгоднее, чем за «трешку»
Математика недвижимости, меняющая правила игры: разбираем, как семейный бюджет на аренду превращается в капитал для строительства собственного жилья.
Рынок аренды в Нижнем Новгороде диктует свои жесткие условия, и диктует их отнюдь не в пользу арендатора. Ежемесячный платеж за просторную трехкомнатную квартиру колеблется от 50 до 75 тысяч рублей — сумма, которая ощутимо давит на семейный бюджет и при этом не дает никаких перспектив на будущее. Вы платите сегодня, платите завтра, а на горизонте — все те же чужие стены.
Однако текущая ситуация на рынке загородной недвижимости предлагает убедительную альтернативу: за те же деньги, что вы ежемесячно отдаете за чужое жилье, можно владеть собственным домом — и с каждым платежом приближаться к нему, а не отдаляться.
📉 Математика против иллюзий
Обратимся к цифрам — они, как известно, упрямая вещь. Стоимость строительства современного дома площадью 145 квадратных метров составляет 8,5 миллиона рублей. Для сравнения: площадь стандартной «трешки» редко превышает 70–80 квадратных метров. Иными словами, ваш новый дом будет почти в два раза больше того, за что вы платите аренду сегодня.

Рассмотрим базовый сценарий покупки с использованием семейной ипотеки:
| Параметр | Значение |
|---|---|
| Стоимость объекта | 8 500 000 ₽ |
| Первоначальный взнос | 1 700 000 ₽ (20%) |
| Ставка | 6% годовых |
| Срок кредита | 15 лет |
| Ежемесячный платеж | 57 400 ₽ |
Эта сумма находится на нижней границе стоимости аренды трехкомнатной квартиры — то есть на уровне, который для многих семей уже стал привычной строкой расходов.
А теперь главное различие. Арендный платеж — это безвозвратные инвестиции в чужую недвижимость. Вы платите за право временного проживания, подчиняетесь правилам собственника и в любой момент рискуете столкнуться с повышением цены или требованием освободить жилье. Через 15 лет непрерывных выплат арендатору нечего предъявить, кроме истории банковских переводов — длинной, исправной и совершенно бесполезной.
Собственный дом — это капитал. При тех же 57 400 рублях в месяц через 15 лет обременение с недвижимости снимается, и в вашем активе оказывается ликвидный объект стоимостью в несколько раз дороже первоначальных вложений. Его можно передать детям, продать или использовать как фундамент для дальнейшего роста благосостояния. Разница между этими двумя сценариями — не в цифре ежемесячного платежа, а в том, что остается у вас в руках в финале.
🛖 Пространство, которое работает на семью
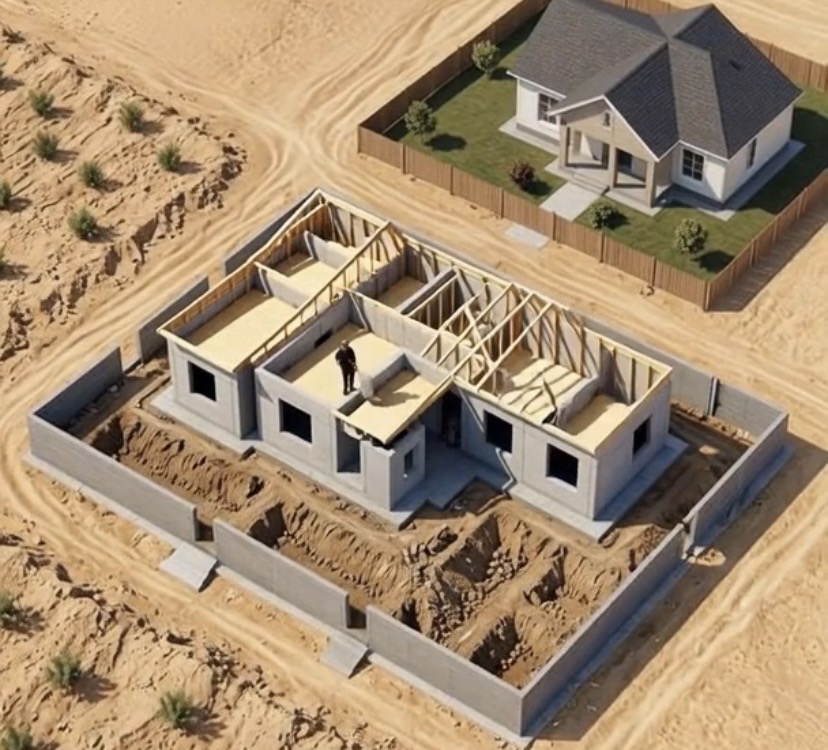
Финансы — фундамент, но настоящую ценность создает качество жизни. Представьте дом площадью 145 квадратных метров, построенный из газобетона — теплого, долговечного и экологичного материала, который делает стены надежным щитом от холода и шума.
Вместо того чтобы ютиться в трех комнатах, где гостиная вечером превращается в спальню, вы получаете:
🛏️ Мастер-спальню для родителей — личное пространство с собственной ванной или гардеробной, где можно закрыть дверь и наконец выдохнуть.
👧 Индивидуальные комнаты для каждого ребенка — больше никаких боев за территорию и споров перед сном.
🍽️ Просторную кухню-гостиную — сердце дома, где может собираться вся семья, принимать гостей и проводить праздники.
🛠️ Гибкость под ваши задачи
Накопить 1,7 миллиона рублей на первоначальный взнос — задача, которая пугает многих. Но она решается гораздо быстрее, если объединить материнский капитал, региональные субсидии и продажу имеющегося жилья: по отдельности каждый из этих ресурсов кажется скромным, вместе же они складываются в реальную стартовую площадку.
Загородная недвижимость дает свободу. Вы можете выбрать участок в той локации, которая идеальна именно для вас, — и не подстраиваться под чужие представления о том, где и как вам жить.
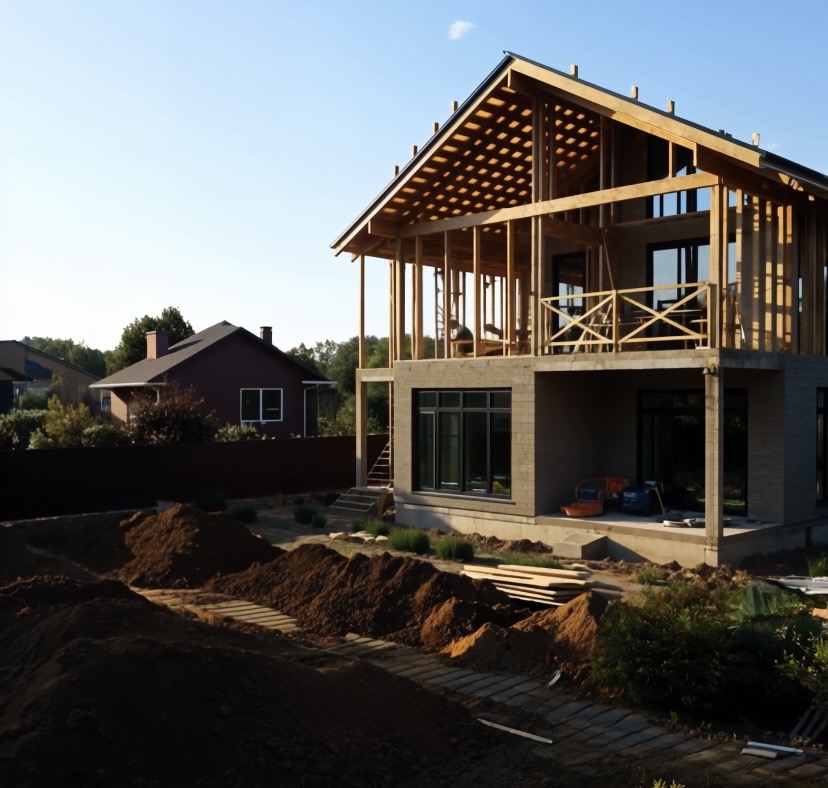
Мы предлагаем строительство как на наших подготовленных участках с подведенными коммуникациями, так и на вашей собственной земле. Проект дома адаптируется под рельеф, стороны света и потребности вашей семьи — так, чтобы дом был построен вокруг вашей жизни, а не наоборот.
📞 Ваш следующий шаг
Цифра в 57 400 рублей — лишь один из возможных сценариев. Ваш ежемесячный платеж может быть ниже (при увеличении первоначального взноса или использовании дополнительных мер поддержки) или выше, если вы захотите сократить срок кредита до 10 лет. Главное, что это не абстрактная математика, а расчет, который можно приложить к вашему семейному бюджету.
Чтобы перевести эти цифры на язык вашей семьи, свяжитесь со мной для персональной консультации.
📞 Телефон для связи: +7 909 283-92-41 (Евгений).
Давайте посчитаем, какой дом и какая финансовая стратегия превратят вашу ежемесячную плату за жилье из расхода в лучшую инвестицию вашей жизни.@EvgenyKise